

Vous avez l’âge de partir, vous avez tous vos trimestres, et pourtant vous hésitez : et si vous restiez encore un peu ? C’est une question que l’on nous pose très souvent au cabinet, généralement quelques mois avant la date fatidique. La réponse tient en un mot que beaucoup connaissent sans vraiment savoir comment il fonctionne : la surcote. Bien utilisée, elle augmente votre pension pour le reste de votre vie. Mal comprise, elle peut vous faire travailler plusieurs semaines pour rien.
La surcote, c’est quoi exactement ?
La surcote est une majoration de votre pension de retraite de base, accordée si vous partez au-delà de l’âge minimum de départ en ayant plus de trimestres que le nombre exigé pour le taux plein. Les deux conditions sont cumulatives (avoir l’âge ne suffit pas, avoir ses trimestres non plus). Et le barème est simple : chaque trimestre civil entier travaillé en plus augmente votre retraite de 1,25 %, soit 5 % par année complète.
Pour rappel, depuis la suspension de la réforme des retraites, l’âge minimum de départ dépend de votre date de naissance : 62 ans et 9 mois si vous êtes né entre le 1er janvier 1963 et le 31 mars 1965, 63 ans si vous êtes né entre le 1er avril et le 31 décembre 1965, 63 ans et 3 mois pour la génération 1966, 63 ans et 6 mois pour 1967, 63 ans et 9 mois pour 1968, et 64 ans à partir de la génération 1969.
Le piège du « trimestre civil entier »
C’est là que la plupart des gens se trompent. Un trimestre civil, ce n’est pas trois mois glissants à partir de votre anniversaire : c’est janvier-mars, avril-juin, juillet-septembre ou octobre-décembre. Et l’année où vous atteignez l’âge minimum, seuls comptent les trimestres civils entiers qui suivent celui de votre anniversaire.
Attention : le trimestre au cours duquel vous fêtez votre âge minimum ne rapporte donc rien, même si vous travaillez jusqu’à son dernier jour. De la même façon, un trimestre que vous quittez en cours de route (départ au 15 mai par exemple) est entièrement perdu pour la surcote. Quelques semaines de décalage dans votre date de départ peuvent donc faire la différence.
Un exemple concret, chiffres à l’appui
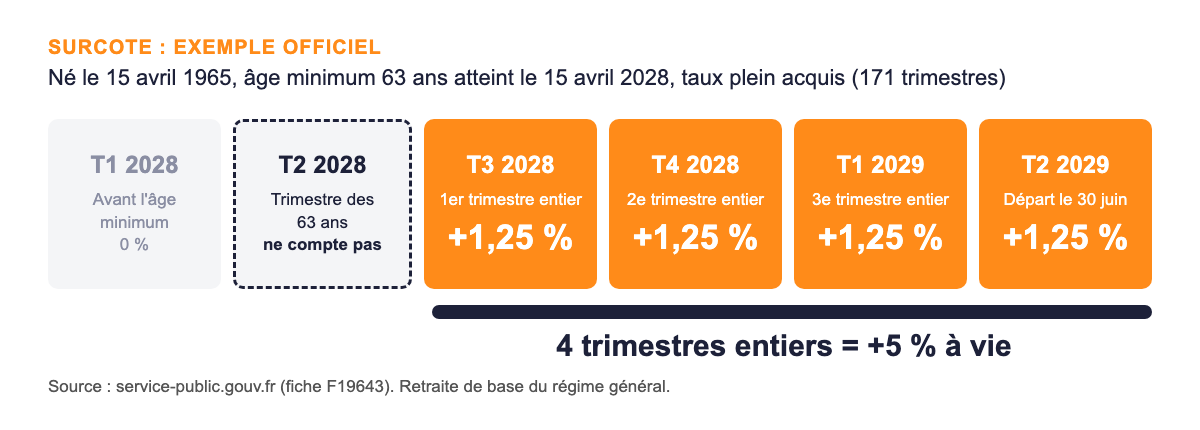
Reprenons le cas officiel donné par l’administration. Une personne née le 15 avril 1965 peut partir à 63 ans, soit le 15 avril 2028, et doit avoir 171 trimestres pour le taux plein. Imaginons qu’elle les a déjà, mais qu’elle décide de continuer jusqu’au 30 juin 2029. Le trimestre de ses 63 ans (avril-juin 2028) ne compte pas. En revanche, elle gagne 2 trimestres de surcote du 1er juillet au 31 décembre 2028, puis 2 trimestres en 2029 : au total 4 trimestres, soit 5 % de majoration.
Traduisons ça en euros. Si sa retraite de base est de 1 300 euros bruts par mois, 5 % représentent 65 euros de plus chaque mois, soit 780 euros par an, et cela pour toute la durée de sa retraite (hors revalorisations annuelles, qui s’appliquent ensuite sur ce montant majoré). Sur 20 ans de retraite, on parle de 15 600 euros de pension en plus.
Et si cette même personne avait choisi de partir le 15 mai 2029 plutôt que le 30 juin ? Le trimestre avril-juin 2029 n’étant pas complet, il ne compte pas : elle n’aurait eu que 3 trimestres, soit 3,75 %, et environ 48,75 euros par mois au lieu de 65. Six semaines de travail en moins, mais un trimestre entier de surcote perdu à vie. Frustrant, non ?
Faut-il pour autant rester le plus longtemps possible ?
Pas forcément, et c’est tout l’arbitrage. Chaque année de travail supplémentaire, c’est aussi une année de retraite en moins à percevoir. Selon votre état de santé, vos projets, votre situation fiscale ou celle de votre conjoint, l’équation n’est pas la même pour tout le monde. Il faut aussi garder en tête que la surcote dont on parle ici concerne votre retraite de base du régime général : votre complémentaire Agirc-Arrco fonctionne selon ses propres règles, qu’il faut regarder à part.
Attention enfin à un point que nous voyons régulièrement au cabinet : beaucoup de personnes pensent avoir atteint le taux plein alors qu’il leur manque un ou deux trimestres (période de chômage mal reportée, trimestres enfants non comptabilisés, job d’été oublié…). Dans ce cas, les premiers trimestres travaillés après l’âge minimum ne génèrent aucune surcote, ils servent d’abord à combler ce manque. Avant de calculer votre gain, il faut donc être certain de votre compteur de départ.
Vous hésitez entre partir maintenant ou prolonger de quelques trimestres ? C’est exactement le type de question que nous traitons dans un calcul retraite : nous vérifions votre relevé de carrière, nous chiffrons plusieurs dates de départ possibles, trimestre par trimestre, et vous choisissez sereinement en connaissant le montant exact de chaque option. N’hésitez pas à nous contacter.
Vous avez des questions ?
- Ai-je vraiment atteint le taux plein avant de continuer à travailler ?
- Quelle est la meilleure date de départ pour ne perdre aucun trimestre ?
- Combien va me rapporter la surcote sur ma pension de base ?
- Mon relevé de carrière est-il complet et sans erreur ?
- Rester un an de plus vaut-il le coup financièrement ?
- Comment évolue ma retraite complémentaire si je prolonge ?
- Faut-il envisager un cumul emploi-retraite plutôt que la surcote ?