

« Mon mari touchait 1 400 euros de retraite de base, j’aurai donc droit à 54 % de sa pension. » C’est la phrase que j’entends le plus souvent au cabinet quand une veuve (ou un veuf, ils existent aussi !) vient nous voir après un décès. Et c’est souvent là que commence la mauvaise surprise : au régime général, la pension de réversion n’est pas un droit automatique à 54 %, c’est un droit sous condition de ressources.
Pourquoi est-ce si mal connu ? Parce que les complémentaires et certains régimes n’appliquent pas la même logique, et que tout le monde mélange un peu tout au moment où, franchement, on a d’autres soucis en tête. Faisons donc le point calmement, chiffres officiels 2026 à l’appui.
Qui peut toucher la réversion du régime général ?
Trois conditions de base pour le régime général (l’Assurance retraite, pour ceux qui ont travaillé dans le privé) : avoir au moins 55 ans, avoir été marié avec le défunt, et ne pas dépasser un plafond de ressources.
Attention : le mariage est obligatoire. Le PACS et le concubinage, même après trente ans de vie commune, n’ouvrent aucun droit à la réversion. Je le vois régulièrement chez des couples qui ne se sont jamais mariés « parce que ça ne changeait rien » : sur ce point précis, ça change tout.
À l’inverse, un ex-époux divorcé conserve ses droits (même s’il vit à nouveau en couple). Si le défunt s’était marié plusieurs fois, la réversion est alors partagée entre les conjoints successifs, au prorata de la durée de chaque mariage.
Le fameux plafond : 25 001,60 euros par an pour une personne seule
En 2026, la réversion du régime général est versée si vos ressources annuelles brutes, réversion comprise, ne dépassent pas 25 001,60 euros si vous vivez seul, ou 40 002,56 euros si vous vivez en couple.
Et si vous dépassez ? La réversion n’est pas supprimée d’un coup, elle est réduite de façon à ce que le total ne dépasse pas le plafond. Autrement dit, chaque euro au-dessus du plafond est retiré de votre réversion.
Prenons un cas concret, très proche de ce que nous voyons au cabinet. Une veuve de 66 ans, qui vit seule, touche sa propre retraite (base et complémentaire) de 18 000 euros bruts par an. Son mari avait une retraite de base de 1 400 euros par mois : 54 % de ce montant, cela fait 756 euros par mois, soit 9 072 euros par an. Elle pense donc disposer de 27 072 euros par an. Sauf que le plafond est à 25 001,60 euros : sa réversion est rabotée de 2 070,40 euros et tombe à 7 001,60 euros par an, soit environ 583 euros par mois au lieu de 756.
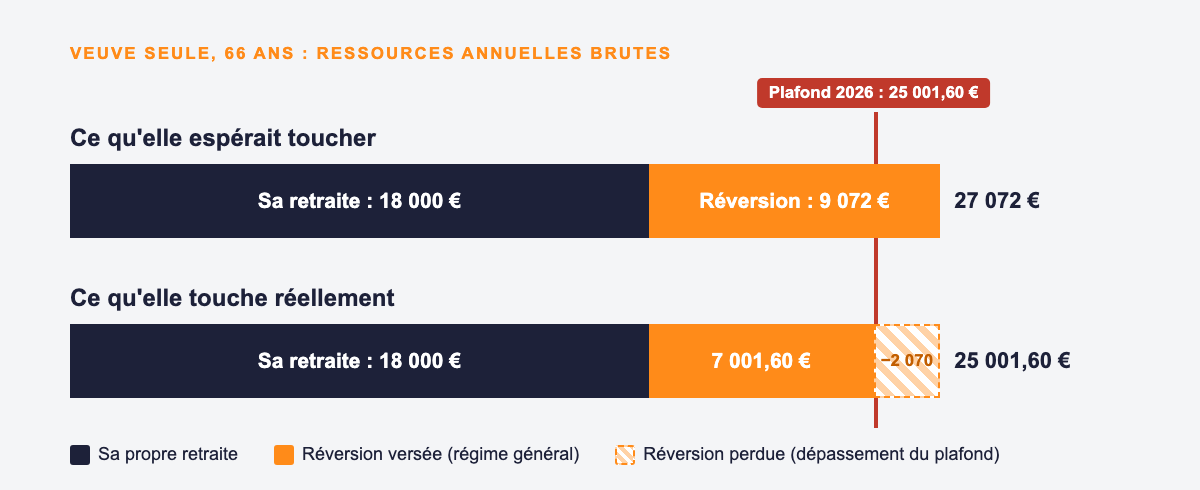
Pas de catastrophe, me direz-vous, près de 2 100 euros par an quand même… Mais quand on a construit son budget de veuve sur le « 54 % », la différence se sent tous les mois.
Quelles ressources sont prises en compte (et lesquelles ne le sont pas) ?
C’est là que se jouent la plupart des erreurs, dans un sens comme dans l’autre. La caisse regarde vos ressources des 3 mois civils qui précèdent la demande (et élargit aux 12 derniers mois si ces 3 mois dépassent le quart du plafond).
Ne sont PAS comptés dans vos ressources :
- les revenus du conjoint décédé (ses salaires, allocations, etc.) ;
- les pensions de réversion versées par les complémentaires (l’Agirc-Arrco notamment) ;
- les revenus des biens (mobiliers ou immobiliers) que vous avez reçus du fait de vos droits sur la succession du défunt.
Ce dernier point est précieux : l’appartement dont vous héritez et que vous louez ne vient pas, en principe, faire sauter votre réversion. Et si vous travaillez encore, vos revenus d’activité ne sont comptés qu’à 70 % de leur montant. Ça paraît technique, j’en conviens, mais c’est souvent ce qui fait basculer un dossier du bon côté.
Exemple : une salariée de 58 ans gagne 28 000 euros bruts par an. Son mari décédé aurait eu droit à une retraite de base de 900 euros par mois, soit une réversion théorique de 486 euros par mois (5 832 euros par an). Si l’on comptait son salaire en entier, elle serait déjà au-dessus du plafond et n’aurait rien. Mais avec la règle des 70 %, son salaire n’est retenu que pour 19 600 euros : total 25 432 euros, un petit dépassement de 430,40 euros, et elle touche finalement 5 401,60 euros par an, soit environ 450 euros par mois. Magique non ?
Le montant est-il définitif ?
Non, et c’est une nuance que beaucoup ignorent. Tant que vous n’êtes pas vous-même à la retraite, votre réversion peut être revue à la hausse comme à la baisse selon l’évolution de vos ressources (et vous devez d’ailleurs signaler tout changement à votre caisse). Son montant ne devient définitif que 3 mois après la date à laquelle vous percevez vos propres retraites de base et complémentaires.
Attention donc au moment de votre propre départ en retraite : vos revenus baissent souvent nettement par rapport à votre salaire, ce qui peut augmenter votre réversion. C’est typiquement un arbitrage à regarder de près avant de liquider, plutôt qu’après.
Les petits « plus » qu’on oublie de réclamer
La réversion du régime général ne peut pas descendre sous un minimum de 4 019,13 euros par an (334,92 euros par mois), à condition que le défunt ait cotisé au moins 15 ans. Elle est majorée de 10 % si vous avez eu au moins 3 enfants. Et à partir de 67 ans, une majoration de 11,1 % s’applique si l’ensemble de vos pensions ne dépasse pas 3 020,07 euros par trimestre.
Attention aussi au calendrier : si vous déposez votre demande dans l’année qui suit le décès, la réversion peut démarrer dès le 1er jour du mois suivant le décès. Au-delà, vous perdez des mois de versement. Et n’oubliez pas que la réversion de la complémentaire (Agirc-Arrco pour les salariés du privé) se demande à part, auprès de cette caisse.
Pour vous qui venez de perdre votre conjoint
Je sais que ce n’est jamais le bon moment pour se plonger dans des formulaires. Mais entre le plafond, les ressources exclues, la règle des 70 % et les majorations, un dossier de réversion mal monté peut coûter plusieurs centaines d’euros par an, pendant des années. Nombre de dossiers que nous reprenons chez EOR avaient simplement oublié une exclusion de ressources ou une majoration.
Si vous avez un doute sur vos droits, ou si l’on vous a refusé une réversion que vous pensiez acquise, n’hésitez pas à nous contacter via le formulaire ci-dessous : nous vérifions votre situation et faisons le calcul avec vous, sereinement.
Sources : service-public.fr, fiche « Pension de réversion de l’Assurance retraite » (vérifiée le 1er janvier 2026).
Vous avez des questions ?
- Ai-je droit à la pension de réversion de mon conjoint décédé ?
- Mes ressources dépassent-elles le plafond de 2026 ?
- Pourquoi ma réversion est-elle inférieure à 54 % ?
- Mon héritage est-il compté dans mes ressources ?
- Je travaille encore : comment sont comptés mes revenus d’activité ?
- Ma réversion va-t-elle changer à mon départ en retraite ?
- Ai-je bien demandé la réversion de l’Agirc-Arrco ?
- Ai-je droit à la majoration pour enfants ou à 67 ans ?