


Vous avez 63 ans, vous en avez assez, et votre relevé de carrière vous annonce qu’il vous manque « quelques trimestres » pour le taux plein. Partir quand même ? Beaucoup de personnes que nous recevons au cabinet se posent la question exactement dans ces termes, et presque toutes sous-estiment ce que ces quelques trimestres vont leur coûter. Car la décote, ce n’est pas une petite retenue la première année : c’est une baisse appliquée à votre retraite de base pour toute la durée de votre retraite.
La décote, comment ça marche ?
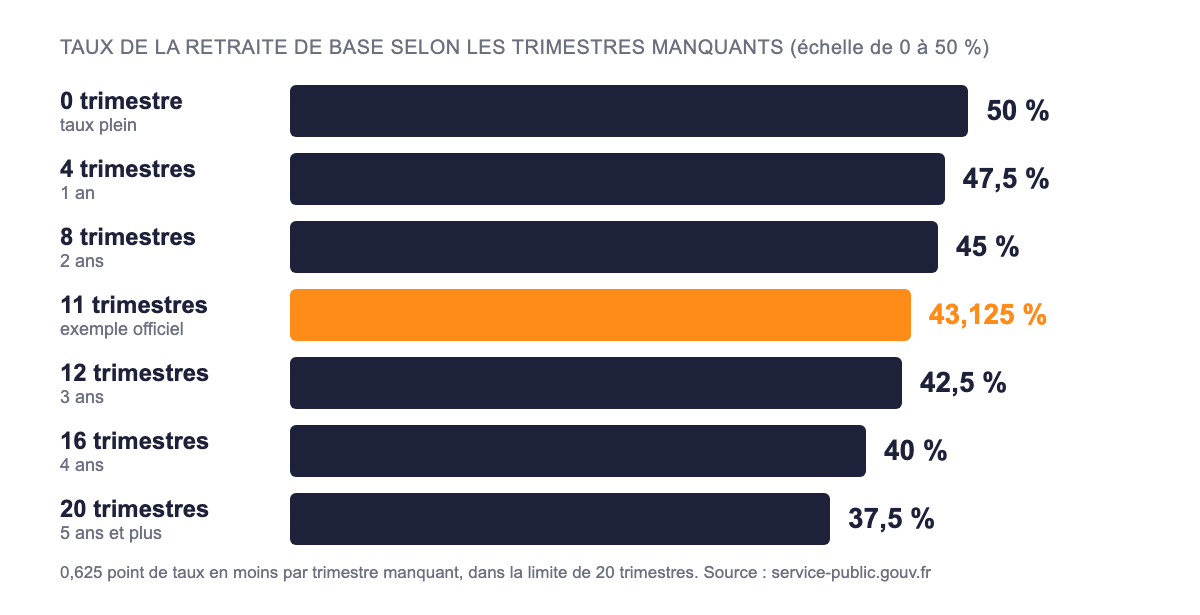
Votre retraite de base du privé (celle versée par l’Assurance retraite) se calcule avec un taux. Quand vous avez tous vos trimestres, ou que vous partez à 67 ans, ce taux est de 50 % : c’est le fameux « taux plein ». S’il vous manque des trimestres, ce taux baisse de 0,625 point par trimestre manquant, dans la limite de 20 trimestres.
Concrètement, le taux ne peut donc jamais descendre en dessous de 37,5 % (c’est le plancher prévu pour 20 trimestres manquants ou plus). Dit autrement, et c’est comme ça que je l’explique en rendez-vous : chaque trimestre manquant vous retire 1,25 % de votre retraite de base. Quatre trimestres, soit une année, c’est 5 % de pension en moins. Cinq ans, c’est un quart de votre pension de base qui s’envole.
Le détail qui change tout : on retient le calcul le plus favorable
Attention, c’est ici que la plupart des gens se trompent dans leurs propres calculs. L’Assurance retraite ne compte pas forcément tous les trimestres qui vous manquent sur votre relevé. Elle fait deux calculs, et elle garde le plus petit des deux résultats :
- le nombre de trimestres qui vous séparent de vos 67 ans au moment où vous partez ;
- le nombre de trimestres qui vous manquent pour atteindre la durée exigée pour votre génération.
Le résultat est arrondi au chiffre supérieur, puis plafonné à 20. Pourquoi c’est important ? Parce que plus vous partez tard, plus le premier chiffre se réduit : quelqu’un à qui il manque 30 trimestres mais qui part à 65 ans ne se verra compter que 8 trimestres de décote (les deux années qui le séparent de 67 ans), pas 30.
Un exemple concret, chiffre par chiffre
Reprenons l’exemple donné par le site officiel service-public.fr. Une personne née le 1er juillet 1964 doit réunir 170 trimestres pour le taux plein (ou attendre ses 67 ans, le 1er juillet 2031). Elle décide de partir le 1er juillet 2027, à 63 ans, avec 159 trimestres.
Premier calcul : il lui manque 16 trimestres pour atteindre 67 ans. Second calcul : il lui manque 11 trimestres pour atteindre 170. On retient le plus petit, donc 11 trimestres de décote. Son taux passe de 50 % à 43,125 %.
Mettons maintenant des euros en face (cas d’illustration, avec un salaire annuel moyen de 30 000 euros sur ses 25 meilleures années, pour une carrière entièrement au régime général). Avec 159 trimestres et sans décote, sa retraite de base serait de 30 000 x 50 % x 159 / 170, soit environ 14 029 euros par an. Avec la décote, on applique 43,125 % au lieu de 50 % : environ 12 100 euros par an. La différence ? Près de 1 929 euros par an, soit environ 161 euros de moins chaque mois, et ce jusqu’au bout.
Attention : dans cet exemple, la proratisation (les 159 trimestres sur 170) réduit déjà la pension, indépendamment de la décote. Les deux mécanismes se cumulent, c’est la double peine que beaucoup découvrent trop tard.
Qui échappe à la décote ?
La règle de base est simple : à 67 ans, vous partez au taux plein quel que soit votre nombre de trimestres. Avant cet âge, certaines situations particulières permettent aussi d’obtenir le taux plein sans décote : la carrière longue, le handicap ou l’invalidité notamment. Nous avons d’ailleurs consacré des articles à la retraite anticipée pour handicap et à la retraite pour inaptitude, qui sont deux portes de sortie souvent ignorées.
Attention aussi à un point que l’on oublie : la décote dont on parle ici concerne la retraite de base de l’Assurance retraite. Vos retraites complémentaires ont leurs propres règles, et il faut les vérifier une par une avant de prendre une décision.
Faut-il partir avec une décote ?
Je ne vais pas vous dire qu’il ne faut jamais partir avec une décote : parfois, la santé, un licenciement ou un projet de vie passent avant tout, et c’est un choix parfaitement respectable. Mais c’est un arbitrage qui doit se faire en connaissant le chiffre exact, pas « au feeling ». Et ce chiffre dépend d’abord de la justesse de votre relevé de carrière : un trimestre oublié (une période de chômage, un service militaire, des trimestres pour enfants mal reportés) peut faire baisser votre décote d’autant, voire la supprimer. Un trimestre récupéré, c’est 1,25 % de pension de base gagné à vie.
Pour vous qui hésitez entre partir maintenant ou attendre quelques mois, c’est exactement le travail que nous faisons au cabinet avec l’Audit Bilan Retraite : vérifier chaque ligne du relevé, chiffrer plusieurs dates de départ et vous dire combien chaque trimestre vous coûte vraiment. N’hésitez pas à nous contacter.
Vous avez des questions ?
- Combien de trimestres manquants seront vraiment retenus dans mon cas ?
- Quel montant de décote vais-je subir si je pars cette année ?
- Vaut-il mieux attendre quelques mois avant de partir ?
- Mon relevé de carrière contient-il des trimestres oubliés ?
- Puis-je partir au taux plein avant 67 ans grâce à ma situation ?
- Un rachat de trimestres serait-il rentable pour supprimer ma décote ?
- Quel impact sur mes retraites complémentaires ?