

C’est une question que l’on nous pose presque à chaque rendez-vous avec un fonctionnaire qui approche de la fin de sa carrière : « avec mes primes, je gagne correctement ma vie, mais qu’est-ce qu’il en restera une fois à la retraite ? » Et la réponse surprend souvent, parce qu’elle tient en un mot : pas grand-chose. Hé oui, une prime qui représente parfois un quart de votre rémunération ne pèse presque rien dans votre pension. Voyons pourquoi, chiffres à l’appui, et surtout ce que cela change pour vous.
Comment est calculée votre pension de fonctionnaire ?
Que vous dépendiez du Service des retraites de l’État (fonctionnaire d’État) ou de la CNRACL (fonctionnaire territorial ou hospitalier), la formule est la même, et elle est assez simple sur le papier : votre dernier traitement indiciaire brut, multiplié par 75 %, multiplié par le rapport entre vos trimestres liquidables et la durée d’assurance exigée pour le taux plein (172 trimestres pour un fonctionnaire de catégorie sédentaire né à partir de 1966).
Vous remarquerez ce qui manque dans cette formule : vos primes. La base de calcul, c’est votre traitement indiciaire, c’est-à-dire la rémunération qui découle de votre grade et de votre échelon, et rien d’autre (seule la nouvelle bonification indiciaire, la fameuse NBI, ouvre droit à un supplément de pension pour les périodes où vous l’avez perçue).
Où partent alors les cotisations sur vos primes ?
Vos primes ne sont pas totalement ignorées : depuis 2005, elles alimentent la retraite additionnelle de la fonction publique, la RAFP. Mais avec une limite qui change tout : elles ne sont prises en compte que dans la limite de 20 % de votre traitement indiciaire brut annuel. Au-delà, vous ne cotisez pas, et ce surplus de primes n’existe tout simplement pas pour votre retraite.
Le taux de cotisation est de 5 % pour vous, et 5 % pour votre administration employeur. Ces cotisations sont converties en points, achetés en 2026 au prix de 1,4596 € le point. Et à la retraite, chaque point vous rapporte (valeur de service 2026) 0,05671 € par an. Autrement dit, il faut plus de 20 ans de retraite pour simplement « récupérer » le prix d’achat d’un point. Pas franchement le placement du siècle, non ?
Un exemple concret : 700 € de primes par mois
Prenons un fonctionnaire qui perçoit un traitement indiciaire brut de 2 300 € par mois (27 600 € par an) et 700 € de primes par mois (8 400 € par an). Ses primes représentent près d’un quart de ce qu’il touche chaque mois. Pour la RAFP, elles ne comptent que jusqu’à 20 % de 27 600 €, soit 5 520 € par an. Les 2 880 € restants ne donnent lieu à aucune cotisation et ne lui rapporteront rien à la retraite.
Sur ces 5 520 €, lui et son employeur versent ensemble 552 € de cotisations par an, ce qui lui donne 379 points par an. Supposons qu’il cotise ainsi pendant 20 ans, avec les valeurs de 2026 (elles évoluent chaque année, il s’agit donc d’un ordre de grandeur, pas d’une promesse au centime) : il cumule 7 580 points. Parti à 64 ans, sa RAFP lui rapportera environ 464 € par an, soit environ 39 € par mois.
À côté, sa pension de base, s’il a tous ses trimestres, sera de 75 % de 2 300 €, soit 1 725 € bruts par mois. Le contraste parle de lui-même :
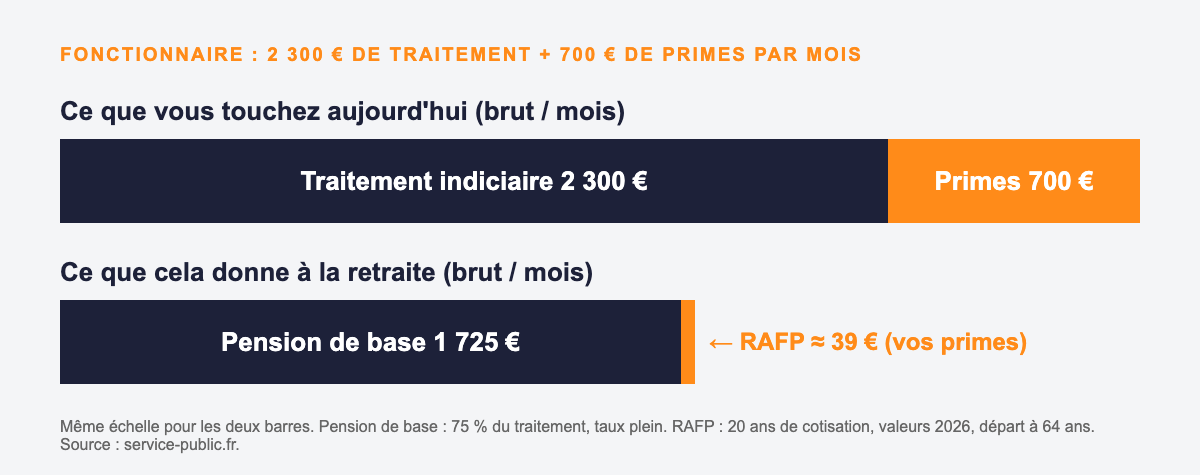
Autrement dit, 700 € de primes chaque mois pendant votre vie active se transforment en une quarantaine d’euros par mois à la retraite. C’est là que se cache la vraie baisse de revenus au moment du départ, bien plus que dans le fameux 75 %.
Rente ou capital : tout dépend de vos points
Autre particularité que beaucoup découvrent au dernier moment : la RAFP n’est pas toujours versée chaque mois. Si vous avez moins de 4 900 points, elle vous est versée en une seule fois, sous forme de capital. Entre 4 900 et 5 124 points, c’est aussi un capital, mais versé en deux fois (le solde arrive au plus tard 16 mois après votre départ). Ce n’est qu’à partir de 5 125 points que vous percevez une rente mensuelle, comme notre exemple ci-dessus.
Attention : si vous partez en retraite anticipée (carrière longue, invalidité, handicap, parent d’un enfant handicapé), vous ne pourrez demander votre RAFP qu’une fois l’âge légal de départ atteint. Pendant quelques mois, voire quelques années, cette part de votre retraite reste donc en attente.
Le piège des 6 derniers mois
Puisque tout repose sur votre traitement indiciaire, le moment de votre départ compte. Votre pension est calculée sur le traitement que vous détenez depuis au moins 6 mois à la date où vous cessez vos fonctions.
Attention donc à l’avancement d’échelon de fin de carrière : s’il intervient moins de 6 mois avant votre départ, c’est votre ancien indice qui sera retenu pour toute votre retraite. Quelques semaines de décalage dans votre date de départ peuvent donc faire la différence, et c’est typiquement le genre d’arbitrage que nous regardons avec nos clients avant qu’ils ne déposent leur demande (une erreur de calendrier ici ne se rattrape pas après coup). Nous pouvons faire ce point avec vous lors d’une consultation retraite.
Et si vous êtes contractuel ?
La situation est inverse, et c’est un point que beaucoup ignorent dans les services : si vous êtes contractuel de la fonction publique, vous cotisez à l’Assurance retraite comme un salarié du privé, sur l’ensemble de votre rémunération, primes comprises. Votre pension de base est calculée sur vos 25 meilleures années, et votre complémentaire Ircantec prend elle aussi en compte toutes vos primes.
Ce qu’il faut retenir pour vous
Si vous êtes fonctionnaire titulaire avec un niveau de primes important, votre retraite sera mécaniquement bien plus basse que votre dernier revenu, et ce n’est pas une erreur de calcul de votre caisse : c’est le système. La seule vraie question est donc de savoir combien vous toucherez exactement, à quelle date partir pour ne rien perdre (indice, trimestres, surcote éventuelle), et comment compenser l’écart si besoin. C’est précisément l’objet de notre bilan retraite, qui reprend votre dossier ligne par ligne.
Pour vous qui approchez de la fin de carrière, n’attendez pas votre dernier semestre pour regarder ces chiffres de près. N’hésitez pas à nous contacter.
Vous avez des questions ?
- Mes primes sont-elles bien prises en compte dans ma RAFP ?
- Combien me rapportera ma RAFP : rente ou capital ?
- Ma pension de base a-t-elle été calculée sur le bon indice ?
- Un avancement d’échelon en fin de carrière peut-il me faire changer de date de départ ?
- Combien de trimestres me manque-t-il pour le taux plein ?
- Ai-je intérêt à prolonger pour obtenir une surcote ?
- Ma NBI me donne-t-elle droit à un supplément de pension ?
- Comment compenser la baisse de revenus au moment de la retraite ?