

Chaque printemps, au moment de remplir votre déclaration de revenus, il y a une ligne que vous ne voyez même pas, parce que l’administration fiscale la calcule toute seule : l’abattement de 10 % sur vos pensions de retraite. C’est pourtant elle qui allège votre revenu imposable, et donc votre impôt. Or le projet de loi de finances pour 2027, déposé à l’Assemblée nationale le 1er octobre 2026, propose de raboter son plafond. Alors, êtes-vous concerné, et combien cela pourrait-il vous coûter ?
L’abattement de 10 %, comment ça marche aujourd’hui ?
Le principe est simple : l’administration retire automatiquement 10 % du total des pensions déclarées par votre foyer avant de calculer votre impôt. Selon service-public.gouv.fr, pour la déclaration 2026 (revenus de 2025), cet abattement ne peut pas être inférieur à 454 € par pensionné, ni supérieur à 4 439 € par foyer fiscal. Autrement dit, tant que les pensions de votre foyer ne dépassent pas 44 390 € par an, vous profitez pleinement de vos 10 %.
Pourquoi ce coup de pouce existe-t-il ? Historiquement, il a été pensé comme le pendant de la déduction pour frais professionnels des salariés, et il a été créé en 1978. C’est d’ailleurs l’argument que le gouvernement retourne aujourd’hui (les retraités, nous dit-il, n’ont plus de frais professionnels).
Ce que prévoit le projet de loi, en clair
Tout se joue dans l’article 3 du projet de loi de finances pour 2027. Le texte ne supprime pas l’abattement : il ajoute un sous-plafond de 3 000 € au maximum au titre des pensions de retraite, à l’intérieur du plafond actuel de 4 439 €. Les pensions d’invalidité et les pensions alimentaires, elles, ne sont pas touchées : l’exposé des motifs précise que leurs modalités ne sont « aucunement modifiées ».
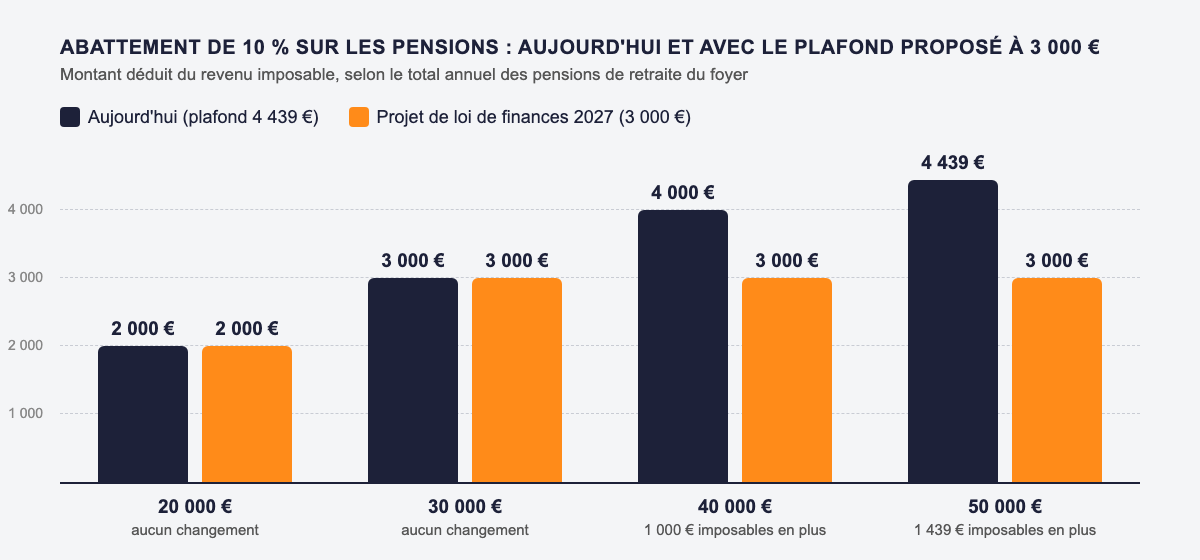
Le calcul pour savoir si vous êtes concerné est très rapide : 3 000 €, c’est 10 % de 30 000 €. Si le total des pensions de retraite de votre foyer reste sous les 30 000 € par an, rien ne change pour vous. Au-dessus, chaque euro de pension supplémentaire devient imposable sans aucun abattement.
Combien cela pourrait vous coûter ? Deux exemples
Prenons un couple de retraités qui perçoit 40 000 € de pensions par an à eux deux (exemple purement illustratif). Aujourd’hui, son abattement est de 4 000 €. Avec le plafond proposé, il tomberait à 3 000 € : ce sont donc 1 000 € de revenu imposable en plus. Ce que cela coûte en impôt dépend de votre taux marginal d’imposition : environ 110 € par an si vous êtes dans la tranche à 11 %, environ 300 € si vous êtes dans la tranche à 30 %.
Pour un foyer qui touche 50 000 € de pensions, l’abattement est déjà bloqué au plafond de 4 439 €. Il passerait à 3 000 €, soit 1 439 € de plus à déclarer comme imposables, ce qui représente environ 158 € d’impôt à 11 % et environ 432 € à 30 %. Ce n’est pas une catastrophe, j’en conviens, mais c’est une somme qui reviendrait chaque année tant que le plafond resterait en place.
Attention : le plafond s’applique au foyer, pas à chaque retraité. C’est un point que beaucoup de couples ne mesurent pas. Deux conjoints qui touchent chacun 16 000 € de pension, soit 32 000 € à eux deux, dépassent déjà le seuil des 30 000 € : leur abattement passerait de 3 200 € à 3 000 €. L’effet reste modeste, mais un couple de retraités « moyens » peut être concerné sans s’en douter.
Attention aussi à un effet secondaire : un revenu imposable plus élevé, c’est aussi un revenu fiscal de référence plus élevé. Or c’est ce revenu fiscal de référence qui sert à fixer, entre autres, le taux de CSG prélevé sur votre pension. Pour la plupart des foyers concernés, la hausse sera trop faible pour changer quoi que ce soit, mais si vous êtes tout juste sous un seuil, cela vaut le coup de vérifier.
Est-ce déjà voté ?
Non, et c’est important de le dire. Nous parlons d’un projet de loi, pas d’une règle en vigueur. En commission des finances, les députés ont même voté la suppression de cet article. Mais pour une loi de finances, la discussion en séance publique repart du texte du gouvernement, et cette discussion s’est ouverte le 13 octobre 2026 à l’Assemblée nationale. Le plafond à 3 000 € peut donc revenir, être modifié ou disparaître d’ici la fin de l’année.
Si la mesure était adoptée telle quelle, le texte ne prévoit pas de date d’entrée en vigueur particulière : elle jouerait donc normalement dès l’impôt sur vos revenus de 2026, que vous déclarerez au printemps 2027. Hé oui, cela pourrait aller vite.
Que faire en attendant ?
Pas de panique, et surtout pas de décision précipitée sur la base d’un texte qui n’est pas voté. En revanche, c’est le bon moment pour faire un point : connaissez-vous le total exact des pensions de votre foyer, base et complémentaires comprises ? Savez-vous dans quelle tranche d’imposition vous êtes ? Ce sont deux chiffres simples qui vous diront en une minute si vous êtes concerné.
Pour vous qui partez à la retraite dans les mois qui viennent, c’est aussi l’occasion de vérifier que votre future pension est bien calculée, car un trimestre oublié ou un salaire mal reporté vous coûtera toujours bien plus cher que ce rabot fiscal. Au cabinet, nous contrôlons votre dossier de A à Z avec notre prestation Audit Bilan Retraite, et nous pouvons aussi faire avec vous l’arbitrage sereinement chiffré de votre date de départ. N’hésitez pas à nous contacter, nous suivrons pour vous l’issue des débats parlementaires.
Vous avez des questions ?
- Le total de vos pensions de foyer dépasse-t-il 30 000 € par an ?
- Combien d’impôt en plus paieriez-vous avec un abattement plafonné à 3 000 € ?
- Votre revenu fiscal de référence risque-t-il de franchir un seuil de CSG ?
- Votre future pension de retraite est-elle bien calculée par vos caisses ?
- Faut-il revoir votre date de départ en fonction de la fiscalité ?
- Votre conjoint et vous, comment le plafond par foyer s’applique-t-il ?
- Vos retraites complémentaires sont-elles bien prises en compte dans votre dossier ?