


Chaque 1er janvier, c’est un petit rituel que les retraités connaissent bien : la pension de base est revalorisée pour suivre l’inflation. Un réflexe tellement ancré que beaucoup ne regardent même plus la ligne sur leur relevé. Eh bien pour janvier 2027, il va falloir la regarder de près. Le projet de loi de financement de la Sécurité sociale pour 2027, présenté en Conseil des ministres et déposé à l’Assemblée nationale le 1er octobre 2026, prévoit en effet que tous les retraités ne seront pas augmentés de la même façon. Alors, êtes-vous du bon côté de la ligne ?
Ce que prévoit le texte, en clair
Tout se joue dans l’article 35 du projet de loi. Pour l’année 2027 uniquement (le texte parle d’une dérogation « à titre exceptionnel »), la hausse de votre pension de base dépendra du montant total de toutes vos pensions, tel qu’il sera au 31 décembre 2026. Trois situations se dessinent :
1. Si le total de vos pensions ne dépasse pas 1 260 euros par mois, votre pension de base est revalorisée comme d’habitude, au niveau de l’inflation. Rien ne change pour vous.
2. Entre 1 260 et 2 034 euros, le gouvernement pourra fixer par décret une hausse plus faible que l’inflation, par paliers (avec une petite zone de lissage entre 1 260 et 1 281 euros, pour éviter qu’un euro de pension en plus vous fasse basculer brutalement dans la catégorie du dessus).
3. Au-delà de 2 034 euros, la hausse sera au plus égale au taux le plus bas retenu pour les paliers précédents.
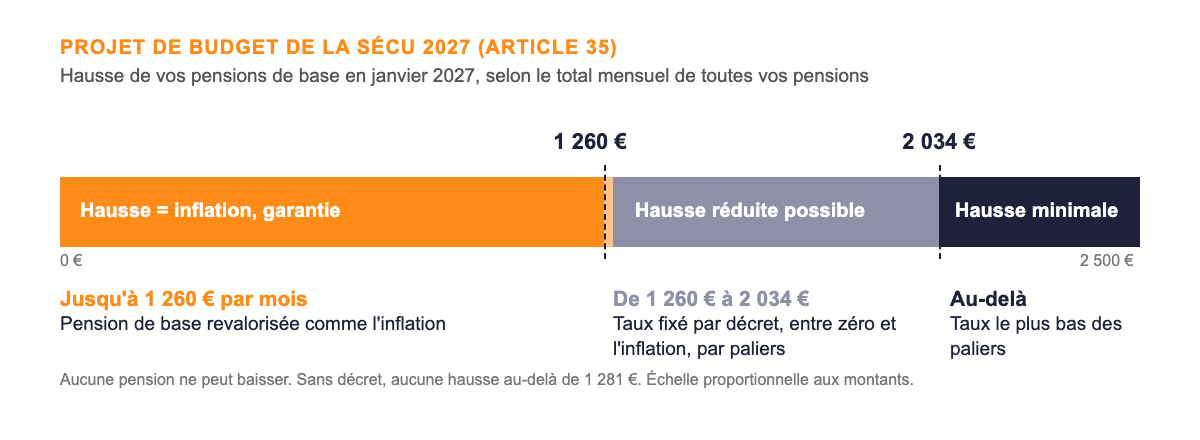
Une bonne nouvelle quand même, et elle est écrite noir sur blanc : aucun coefficient ne peut être inférieur à un. Autrement dit, votre pension peut être gelée, mais elle ne peut pas baisser.
Le piège : c’est le total de vos pensions qui compte
Attention : le seuil de 1 260 euros ne s’applique pas à votre seule pension de base. Le texte vise le montant mensuel total des pensions servies par tous les régimes obligatoires, de base comme complémentaires, y compris les pensions de réversion et les majorations (seule la majoration pour tierce personne est mise de côté). En revanche, la mesure ne revalorise que les pensions des régimes de base : votre complémentaire Agirc-Arrco, elle, suit ses propres règles, décidées par les partenaires sociaux.
Prenons un exemple, purement illustratif. Un ancien salarié touche 1 050 euros de pension de base et 450 euros de complémentaire Agirc-Arrco, soit 1 500 euros au total. Sa pension de base, à elle seule, est sous le seuil… mais son total le place au-dessus. Il fait donc partie des retraités dont la hausse peut être réduite. Si, à titre d’hypothèse, l’inflation retenue était de 2 % et que sa pension de base restait gelée, il passerait à côté de 21 euros par mois, soit 252 euros sur l’année 2027. Et comme les revalorisations suivantes se calculent sur le montant déjà atteint, ce manque à gagner ne se rattrape pas tout seul les années d’après.
Le cas inverse existe aussi : une retraitée qui perçoit 1 200 euros au total (base, complémentaire et réversion comprises) reste sous le seuil, et sa pension de base suivra l’inflation normalement.
Et si aucun décret n’est publié ?
C’est un point que peu de commentateurs ont relevé, et pourtant il est décisif. Le texte prévoit que tant qu’aucun décret n’est publié (et au plus tard jusqu’au 31 octobre 2027), le coefficient de revalorisation est fixé à un pour les pensions au-dessus du seuil, en dehors de la petite zone de lissage. En clair : pas de décret, pas de hausse. À l’inverse, si un décret plus favorable est pris en cours d’année, il pourra s’appliquer de façon rétroactive aux pensions dues depuis le 1er janvier 2027. Selon l’exposé des motifs du texte, un gel complet au-dessus du seuil représenterait 4 milliards d’euros d’impact financier en 2027.
Est-ce déjà acquis ?
Non, et c’est important de le dire. Il s’agit d’un projet de loi, qui va maintenant être débattu au Parlement : les seuils, les paliers, et même le principe de la mesure peuvent encore évoluer d’ici le vote définitif. Autre zone grise à surveiller : le texte parle d’un « montant mensuel total » sans préciser à ce stade s’il s’agit du brut ou du net (la nuance pèse lourd quand on est à quelques dizaines d’euros du seuil). Nous suivrons les débats de près et vous tiendrons informés.
Ce que vous pouvez faire dès maintenant
Premier réflexe, très simple : additionnez tout ce que vous percevez chaque mois, caisse par caisse (régime de base, complémentaire, éventuelle réversion), pour savoir où vous vous situez par rapport à 1 260 et 2 034 euros. Beaucoup de retraités qui ont eu plusieurs employeurs, ou qui ont été à la fois salariés et indépendants, ne connaissent pas ce total de tête, et c’est pourtant lui qui comptera.
Deuxième réflexe : vérifiez que vos pensions sont justes. Si une partie de votre carrière a été oubliée, ou si un trimestre manque, vous perdez de l’argent tous les mois, revalorisation ou pas. Chez EOR, nous voyons encore régulièrement des dossiers où une période entière n’a pas été prise en compte. C’est précisément l’objet de notre prestation d’audit retraite : reprendre votre relevé ligne par ligne et réclamer ce qui vous est dû.
Pour vous qui êtes déjà à la retraite, ou qui allez liquider vos droits dans les mois qui viennent, cette mesure est un rappel utile : une pension, ça se surveille. N’hésitez pas à nous contacter si vous avez le moindre doute sur votre situation.
Vous avez des questions ?
- Le total de mes pensions dépasse-t-il le seuil de 1 260 euros ?
- Ma pension de réversion compte-t-elle dans le calcul ?
- Combien vais-je perdre si ma pension de base est gelée ?
- Ma complémentaire Agirc-Arrco est-elle concernée ?
- Mes pensions de plusieurs régimes sont-elles toutes bien versées ?
- Ma pension a-t-elle été correctement calculée au départ ?
- Dois-je avancer ou repousser mon départ à cause de cette mesure ?