

Mal de dos qui ne passe plus, maladie chronique, usure physique après trente ans de métier difficile… Chaque semaine, au cabinet, nous recevons des personnes qui « tiennent » jusqu’à l’âge légal en serrant les dents, persuadées qu’elles n’ont pas d’autre choix. Et pourtant, il existe un dispositif prévu exactement pour elles, qui permet de partir plus tôt et sans décote : la retraite pour inaptitude au travail. Le problème ? Beaucoup ne le demandent jamais, tout simplement parce que personne ne leur en a parlé.
La retraite pour inaptitude, c’est quoi exactement ?
Le principe est simple (c’est plutôt rare en matière de retraite, profitons-en) : si vous êtes reconnu inapte au travail, vous pouvez partir à la retraite dès 62 ans, et votre pension du régime général est calculée au taux plein de 50 %, quel que soit votre nombre de trimestres. Autrement dit, la décote, ce malus qui ampute votre pension quand il vous manque des trimestres, ne s’applique pas.
Pourquoi est-ce si intéressant aujourd’hui ? Parce que même avec la suspension de la réforme, l’âge légal reste au-dessus de 62 ans pour la plupart des générations qui approchent de la retraite : 62 ans et 9 mois pour les personnes nées entre le 1er janvier 1963 et le 31 mars 1965, 63 ans pour celles nées entre avril et décembre 1965, et ainsi de suite. L’inaptitude vous fait donc gagner des mois de départ, en plus de vous épargner la décote.
Qui peut être reconnu inapte au travail ?
Attention : on ne parle pas ici de l’avis d’inaptitude à votre poste délivré par le médecin du travail (celui qui peut mener à un licenciement). L’inaptitude au sens de la retraite est une notion différente. Vous êtes considéré inapte si votre état de santé ne vous permet plus de poursuivre votre activité sans nuire gravement à votre santé, et si vous présentez une incapacité de travail médicalement constatée d’au moins 50 %.
Bonne nouvelle, dans plusieurs situations vous êtes reconnu inapte automatiquement, sans nouveau contrôle médical :
- Vous avez été reconnu invalide avant l’âge minimum de départ à la retraite.
- Vous percevez l’allocation aux adultes handicapés (AAH).
- Vous êtes titulaire de la carte d’invalidité avec une incapacité permanente d’au moins 80 %.
- Votre taux d’incapacité permanente est au moins égal à 50 %.
Et si vous ne travaillez plus au moment de votre demande ? L’inaptitude est alors appréciée par rapport à la dernière activité exercée au cours des cinq années précédentes. Si vous n’avez eu aucune activité pendant cette période, seule compte la constatation médicale de l’incapacité de 50 %, en tenant compte de vos aptitudes physiques et mentales.
Combien ça change, concrètement, sur votre pension ?
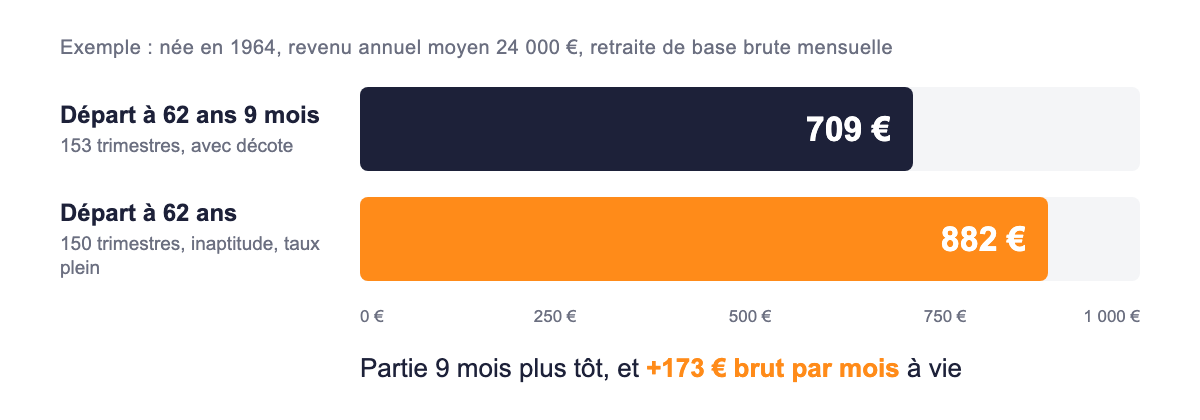
Prenons un exemple simplifié, très proche de ce que nous voyons au cabinet. Une assurée née en 1964, aide à domicile, dont le revenu annuel moyen retenu par sa caisse est de 24 000 euros. À 62 ans, elle totalise 150 trimestres, alors qu’il lui en faudrait 170 pour le taux plein. Son dos ne suit plus.
Premier scénario, elle s’accroche jusqu’à l’âge légal de 62 ans et 9 mois. Elle aura alors 153 trimestres, il lui en manquera 17. La décote est de 0,625 % par trimestre manquant : 17 x 0,625 = 10,625 points de moins. Son taux tombe à 39,375 %. Sa retraite de base : 24 000 x 39,375 % x 153 / 170 = 8 505 euros par an, soit environ 709 euros brut par mois.
Second scénario, elle obtient la reconnaissance de son inaptitude et part à 62 ans. Taux plein, donc 50 %, même avec seulement 150 trimestres : 24 000 x 50 % x 150 / 170 = 10 588 euros par an, soit environ 882 euros brut par mois. Elle part 9 mois plus tôt et touche 173 euros de plus chaque mois, à vie. Magique, non ?
Ces montants concernent uniquement la retraite de base du régime général, avant la retraite complémentaire. Et si la pension calculée reste inférieure au minimum contributif, c’est ce montant minimum qui est versé, éventuellement majoré au titre des périodes cotisées.
Comment faire la demande ?
La démarche passe par votre demande de retraite personnelle, adressée à votre caisse (la Carsat pour les salariés du privé), accompagnée d’un rapport médical de votre médecin traitant sous enveloppe confidentielle. Si vous êtes encore salarié et suivi par la médecine du travail, il faut y joindre la fiche du médecin du travail, elle aussi sous enveloppe confidentielle. C’est la caisse qui liquide votre retraite qui apprécie l’inaptitude.
Attention au délai : si la caisse ne vous répond pas dans les quatre mois, son silence vaut refus. Ne laissez donc pas traîner un dossier sans nouvelles, relancez et, si besoin, contestez. C’est typiquement le genre de dossier où un rapport médical mal rédigé ou incomplet fait toute la différence entre un oui et un non.
Côté complémentaire, l’Assurance retraite informe elle-même l’Agirc-Arrco de votre départ pour inaptitude. Mais vérifiez quand même que la demande de complémentaire est bien partie en parallèle : nous voyons encore trop de dossiers où une pension démarre avec des mois de retard faute d’un formulaire.
Faut-il vraiment se poser la question ?
Pour vous qui avez une santé fragilisée et qui comptez les mois jusqu’à l’âge légal, oui, sans hésiter. L’arbitrage est rarement défavorable : partir plus tôt, sans décote, avec une pension définitivement plus élevée. Encore faut-il monter un dossier solide et vérifier au passage que votre relevé de carrière est juste, car le taux plein ne corrige pas un trimestre oublié.
Au cabinet EOR, nous accompagnons depuis 1997 des assurés dans ce type de démarche, du calcul des deux scénarios jusqu’au dépôt du dossier. Si vous vous reconnaissez dans cette situation, n’hésitez pas à nous contacter : un échange suffit souvent pour savoir si vous êtes éligible et combien vous y gagneriez.
Vous avez des questions ?
- Votre état de santé vous permet-il un départ anticipé à 62 ans ?
- Êtes-vous reconnu inapte automatiquement grâce à votre invalidité ou à l’AAH ?
- Combien vous coûterait la décote si vous attendez l’âge légal ?
- Quel serait le montant de votre retraite à taux plein pour inaptitude ?
- Votre rapport médical est-il suffisamment complet pour la caisse ?
- Que faire si la caisse ne répond pas dans les quatre mois ?
- Votre retraite complémentaire suivra-t-elle bien en même temps ?
- Votre relevé de carrière est-il juste avant de déposer votre demande ?