

Retraite par capitalisation. Le mot revient dans la campagne présidentielle de 2027, et avec lui une question que l’on nous pose de plus en plus souvent au cabinet : « est-ce que ma retraite va changer ? » Avant de se faire un avis, encore faut-il savoir de quoi on parle. Et vous allez voir que la capitalisation existe déjà en France, bien plus que vous ne le pensez peut-être.
Répartition, capitalisation : quelle différence ?
Notre système de retraite obligatoire repose sur la répartition : les cotisations des actifs d’aujourd’hui paient directement les pensions des retraités d’aujourd’hui. Le Conseil d’orientation des retraites (COR) le résume en une formule : chaque génération paie pour la précédente. Les lignes « vieillesse » et « retraite complémentaire » de votre fiche de paie ne vous attendent donc pas dans un coffre : cet argent part tout de suite vers les pensions en cours.
La capitalisation, c’est la logique inverse. Les cotisations sont épargnées et placées sur les marchés financiers, l’assuré accumule un capital, puis ce capital lui est rendu à la retraite sous forme de rente ou de capital. En clair, chacun finance sa propre retraite. (Petite nuance au passage, qui embrouille souvent les esprits : cela n’a rien à voir avec la façon de calculer vos droits, en trimestres ou en points. Un régime par points peut très bien être financé par répartition.)
La capitalisation existe déjà en France
Selon le COR, seuls deux régimes obligatoires sont aujourd’hui financés par capitalisation : la retraite additionnelle de la fonction publique (RAFP) et l’un des volets du régime complémentaire des pharmaciens libéraux.
Si vous êtes fonctionnaire, vous cotisez donc déjà en capitalisation sans forcément le savoir. Le RAFP fonctionne depuis 2005, en points, sur vos primes et indemnités dans la limite de 20 % de votre traitement indiciaire brut, avec 5 % payés par vous et 5 % par votre employeur. Près de 4,5 millions d’agents y cotisent.
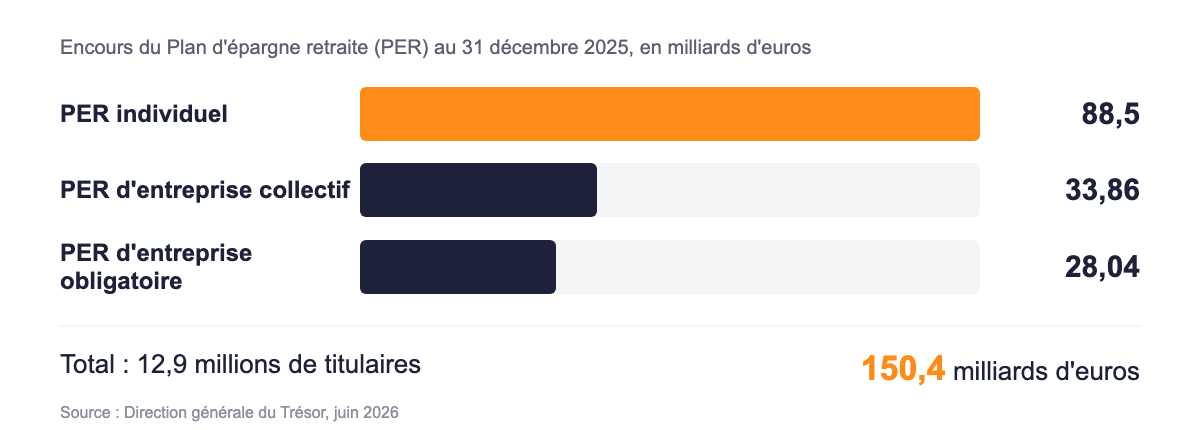
Pour tous les autres, la capitalisation passe par l’épargne retraite, et en premier lieu par le Plan d’épargne retraite (PER), disponible depuis le 1er octobre 2019. Il existe en trois versions : le PER individuel, ouvert à tous dès 18 ans, le PER d’entreprise collectif, proposé à tous les salariés sans obligation d’y souscrire, et le PER d’entreprise obligatoire, auquel les salariés concernés doivent adhérer.
Le succès est réel : selon la Direction générale du Trésor, le PER comptait 12,9 millions de titulaires et 150,4 milliards d’euros d’encours au 31 décembre 2025.
Ce que le PER change concrètement pour vous aujourd’hui
Le premier attrait du PER individuel, c’est l’impôt. Les versements volontaires sont déductibles de votre revenu imposable, dans la limite d’un plafond. Pour les versements de 2026, ce plafond est égal à 10 % de vos revenus d’activité de 2025 (nets de frais professionnels), dans la limite de 37 680 €, ou à 4 710 € si ce montant est plus élevé. Votre plafond personnalisé figure sur votre avis d’impôt.
Prenons un exemple. Vous êtes salarié, imposé dans la tranche à 30 %, et vous versez 3 000 € sur votre PER en 2026 : votre impôt baisse de 900 € cette année-là. Magique ? Pas tout à fait. Cet impôt n’est pas effacé, il est reporté : à la sortie en capital, la part qui correspond à vos versements déduits sera imposée au barème de l’impôt sur le revenu. Le PER est donc surtout intéressant si vous pensez être moins imposé à la retraite qu’aujourd’hui.
Attention : la loi de finances pour 2026 a changé plusieurs règles. Depuis le 1er janvier 2026, les versements faits à partir de 70 ans ne sont plus déductibles. En contrepartie, les plafonds non utilisés peuvent désormais être reportés sur 5 ans (au lieu de 3) pour les sommes versées à partir de 2026. Et le taux global des prélèvements sociaux sur le PER est passé de 17,2 % à 18,6 %.
Autre point à bien avoir en tête avant de verser : l’argent est bloqué jusqu’à la retraite. Il existe des cas de déblocage anticipé (décès du conjoint ou du partenaire de Pacs, invalidité, surendettement, fin des droits au chômage, liquidation judiciaire de votre entreprise, achat de la résidence principale…), mais en dehors de ces cas, impossible d’y toucher.
Une « dose de capitalisation obligatoire » : de quoi parle-t-on ?
Ce qui revient dans la campagne va plus loin : il s’agirait de rendre obligatoire, pour tous, une part de capitalisation en plus de la répartition. L’idée n’est pas neuve. En 2025, lors des discussions entre partenaires sociaux sur les retraites, deux options ont été mises sur la table : renforcer les outils d’épargne retraite existants, ou créer un étage de capitalisation obligatoire. Les partenaires sociaux se sont accordés sur le caractère complémentaire de la capitalisation, mais aucun consensus n’a été trouvé entre ces deux options.
À la date où nous écrivons ces lignes, aucune part de capitalisation obligatoire nouvelle n’a été votée. Les seules nouveautés adoptées en 2026 concernent la fiscalité du PER, que nous venons de voir.
Les avantages et les limites, sans langue de bois
Les promoteurs de la capitalisation mettent en avant son rendement potentiellement plus élevé. Les limites sont tout aussi réelles, et le COR les décrit clairement : l’épargnant reste exposé aux fluctuations des marchés, à des frais parfois élevés et au risque de voir son épargne diminuer fortement en cas de crise. Autrement dit, on remplace le risque démographique de la répartition par un risque financier, porté plus directement par vous.
Il y a aussi la question du passage d’un système à l’autre. Le COR parle d’une double contribution des actifs : pendant la transition, ils devraient à la fois épargner pour leur propre retraite et continuer à financer celle de leurs aînés. Le Comité de suivi des retraites estime d’ailleurs que le recours accru à la capitalisation ne peut pas constituer, à court terme, une réponse au déséquilibre de notre système par répartition.
Et à l’étranger ? Le Chili, qui avait entièrement remplacé la répartition par la capitalisation, a fini par réintroduire une dose de répartition. La Suède a choisi un modèle mixte. La Hongrie, la Pologne, la Bulgarie et la Roumanie sont revenues en arrière, parfois de façon importante.
Pour vous, concrètement, que faire ?
Pour vous qui préparez votre retraite, rien ne change à court terme : vos droits actuels sont calculés et financés comme avant. La vraie question, c’est votre propre stratégie d’épargne. Faut-il ouvrir un PER, à quel rythme y verser, et faut-il sortir en rente ou en capital ? La réponse dépend de votre taux d’imposition aujourd’hui et à la retraite, de votre âge et de vos autres projets. C’est exactement le genre d’arbitrage qu’il vaut mieux faire chiffres en main que sur une intuition.
Et si vous voulez y voir clair sur l’ensemble de votre dossier retraite, n’hésitez pas à nous contacter : depuis 1997, c’est notre métier.
Vous avez des questions ?
- Le PER est-il vraiment intéressant dans votre situation ?
- Combien pouvez-vous déduire de vos impôts en versant sur un PER ?
- Vaut-il mieux sortir en rente ou en capital ?
- Fonctionnaire : que vous rapportera votre RAFP ?
- Avez-vous encore des plafonds non utilisés à reporter ?
- Quel impôt paierez-vous à la sortie de votre PER ?
- Une capitalisation obligatoire changerait-elle votre retraite ?