

Passer à 80 % pour souffler un peu, s’occuper d’un parent, lever le pied avant la retraite… C’est une décision que nous voyons prendre très souvent au cabinet, et presque toujours sans que personne ne se pose la question de la retraite. Pourtant, chaque mois passé à temps partiel, ce sont des cotisations retraite calculées sur un salaire plus petit. Et ça, votre future pension s’en souviendra.
Ce que beaucoup de salariés ignorent, c’est qu’il existe une solution prévue par la loi : cotiser sur la base d’un temps plein, alors que vous travaillez (et êtes payé) à temps partiel. On appelle souvent ça la « surcotisation ». Encore faut-il savoir qu’elle existe, et la demander au bon moment.
Temps partiel et retraite : où est vraiment le piège ?
Commençons par une bonne nouvelle, parce que c’est là que les gens se trompent le plus. Pour valider un trimestre de retraite en 2026, il suffit d’un salaire annuel brut de 1 803 €, et 7 212 € pour valider les 4 trimestres de l’année (on ne peut jamais en valider plus de 4 par an). Autrement dit, la plupart des temps partiels « classiques », à 80 % ou même à mi-temps, ne vous font perdre aucun trimestre.
Alors où est le problème ? Il est dans le montant. Votre retraite de base ne dépend pas seulement du nombre de trimestres, elle dépend aussi des salaires sur lesquels vous avez cotisé. Un temps partiel, c’est un salaire plus faible déclaré à la caisse, donc des années moins « riches » dans votre carrière. Et si ces années tombent en fin de carrière, au moment où vous gagnez généralement le mieux votre vie, l’effet peut être loin d’être anodin.
Attention, le cas des tout petits temps partiels est différent : avec un salaire annuel inférieur à 7 212 €, vous ne validez plus vos 4 trimestres sur l’année. Là, ce n’est plus seulement le montant qui est touché, c’est aussi votre durée d’assurance (et donc potentiellement votre âge de départ à taux plein).
Un exemple concret : Sophie passe à 80 %
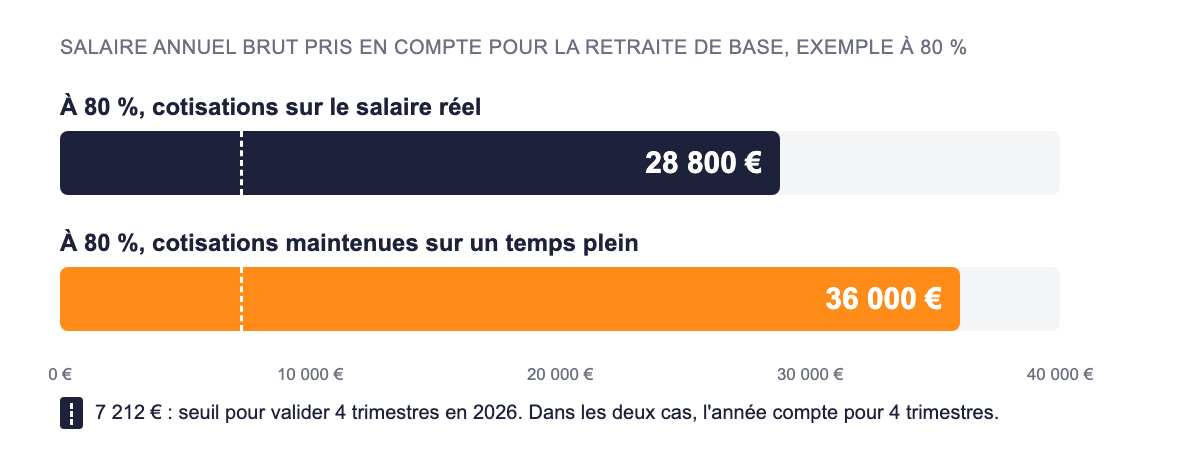
Prenons Sophie, salariée du privé, payée 3 000 € brut par mois à temps plein. Elle décide de passer à 80 %. Son salaire tombe à 2 400 € brut par mois, soit 28 800 € sur l’année. Ce sont ces 28 800 € qui seront reportés sur son relevé de carrière pour sa retraite de base.
Si Sophie et son employeur signent un accord pour maintenir les cotisations sur la base de son temps plein, c’est un salaire de 36 000 € par an qui sert d’assiette à ses cotisations vieillesse. 7 200 € de plus chaque année, pris en compte pour sa retraite, alors qu’elle travaille toujours à 80 %. Dans les deux cas, elle valide ses 4 trimestres : la différence se joue uniquement sur le montant.
Comment ça marche, concrètement ?
Le dispositif est prévu par l’article L. 241-3-1 du Code de la sécurité sociale. Il concerne les salariés à temps partiel, et aussi (sous conditions) ceux dont la rémunération ne se calcule pas en heures travaillées. Voici les règles à connaître, sans jargon :
- Il faut un accord écrit avec votre employeur : daté, signé par les deux parties, et inscrit dans votre contrat de travail ou dans un avenant si vous passez à temps partiel en cours de contrat. Pas d’accord, pas de surcotisation : ce n’est pas un droit que vous pouvez imposer seul.
- Le surplus de cotisation salariale est en principe pour vous, mais votre employeur peut accepter de le prendre en charge, en tout ou en partie. Dans ce cas, l’accord doit préciser la proportion, la durée et les modalités de cette prise en charge.
- L’accord s’applique à partir de la date qu’il fixe, jamais avant sa signature. S’il ne prévoit rien, il démarre le premier jour du mois qui suit sa signature. Pas de rattrapage possible sur les mois déjà écoulés, d’où l’intérêt d’y penser au moment même où vous négociez votre temps partiel.
- Vous pouvez y mettre fin, votre employeur aussi, mais lui ne peut pas le dénoncer avant un an. Et une fois l’accord dénoncé, impossible d’en signer un nouveau au titre du même contrat avant cinq ans.
Attention : les cotisations retraite restent calculées dans la limite du plafond de la Sécurité sociale (4 005 € brut par mois en 2026). Si votre salaire à temps plein dépasse ce plafond, la surcotisation ne vous fera pas cotiser au-delà pour votre retraite de base. Et ce mécanisme vise la retraite de base du régime général : pour votre complémentaire Agirc-Arrco, c’est une question distincte, à poser à votre employeur.
Et si votre temps partiel vous est proposé pour éviter un licenciement ?
C’est un cas que la loi a prévu spécifiquement. Quand le passage à temps partiel est proposé comme alternative à un licenciement collectif pour motif économique, l’employeur doit offrir la possibilité de cotiser sur un temps plein à tous les salariés concernés, dans les mêmes termes, par lettre recommandée avec accusé de réception. Le salarié peut refuser, mais il doit alors le mentionner expressément dans l’avenant. Autrement dit, dans cette situation, la surcotisation doit vous être proposée : vérifiez que c’est bien le cas.
Est-ce que ça vaut vraiment le coup pour vous ?
Tout dépend de votre situation, et c’est là que l’arbitrage devient intéressant. Cotiser plus, c’est un salaire net un peu plus faible aujourd’hui (sauf si votre employeur prend le surplus à sa charge, ce qui mérite clairement d’être négocié). En face, le gain sur la pension dépend de votre âge, du nombre d’années à temps partiel, de vos autres salaires de carrière et de la place de ces années parmi vos meilleures. Un temps partiel de deux ans à 35 ans et un temps partiel de cinq ans juste avant la retraite n’ont pas du tout le même poids.
Pour vous qui envisagez de réduire votre temps de travail, notre conseil est simple : posez la question de la retraite avant de signer l’avenant, pas après. C’est exactement le type de calcul que nous faisons dans le cadre d’une consultation retraite : chiffrer ce que vous coûte votre temps partiel sur votre future pension, et ce que la surcotisation vous ferait gagner. N’hésitez pas à nous contacter.
Vous avez des questions ?
- Votre passage à temps partiel va-t-il réduire votre retraite ?
- Avez-vous droit à la surcotisation sur un temps plein ?
- Comment négocier la prise en charge par votre employeur ?
- Combien vous coûterait la surcotisation chaque mois ?
- Vos années à 80 % comptent-elles parmi vos meilleures ?
- Perdez-vous des trimestres avec un petit temps partiel ?
- Votre avenant au contrat prévoit-il bien l’accord ?