

Vous pensiez pouvoir continuer à travailler après votre retraite sans limite de revenus, du moment que vous aviez le taux plein ? C’est vrai aujourd’hui, mais ça ne le restera pas pour tout le monde. La loi de financement de la Sécurité sociale pour 2026 change complètement les règles du cumul emploi-retraite à partir du 1er janvier 2027, et le nouveau système ne regarde plus votre taux plein : il regarde votre âge, un point c’est tout.
Ce qui change concrètement pour le cumul emploi-retraite
Jusqu’à présent, et c’est toujours le cas si vous liquidez votre retraite avant la fin de l’année 2026, deux régimes coexistent. Sans le taux plein, votre pension et vos revenus d’activité ne peuvent pas dépasser 2 916,85 euros par mois (160 % du SMIC) ou votre dernier salaire, selon la formule la plus favorable pour vous. Avec le taux plein, en revanche, que ce soit parce que vous avez tous vos trimestres ou parce que vous avez 67 ans, le cumul devient intégral : aucune limite, et depuis la réforme de 2023, vos cotisations vous ouvrent même droit à une seconde pension.
À partir du 1er janvier 2027, cette logique disparaît purement et simplement. Le nouveau texte instaure trois paliers, et un seul critère compte désormais pour savoir dans lequel vous vous trouvez : votre âge.
- Avant l’âge légal de départ (le cas, par exemple, d’un départ anticipé pour carrière longue) : vos revenus d’activité sont déduits intégralement de votre pension, dès le premier euro.
- Entre l’âge légal et 67 ans : vous pouvez cumuler jusqu’à 7 000 euros bruts par an sans que votre pension bouge. Au-delà, elle est réduite de 50 % du dépassement.
- À partir de 67 ans : le cumul redevient total, sans plafond, et vous continuez à vous constituer de nouveaux droits à la retraite grâce à vos cotisations.
Concrètement, qu’est-ce que ça change pour votre pension ?
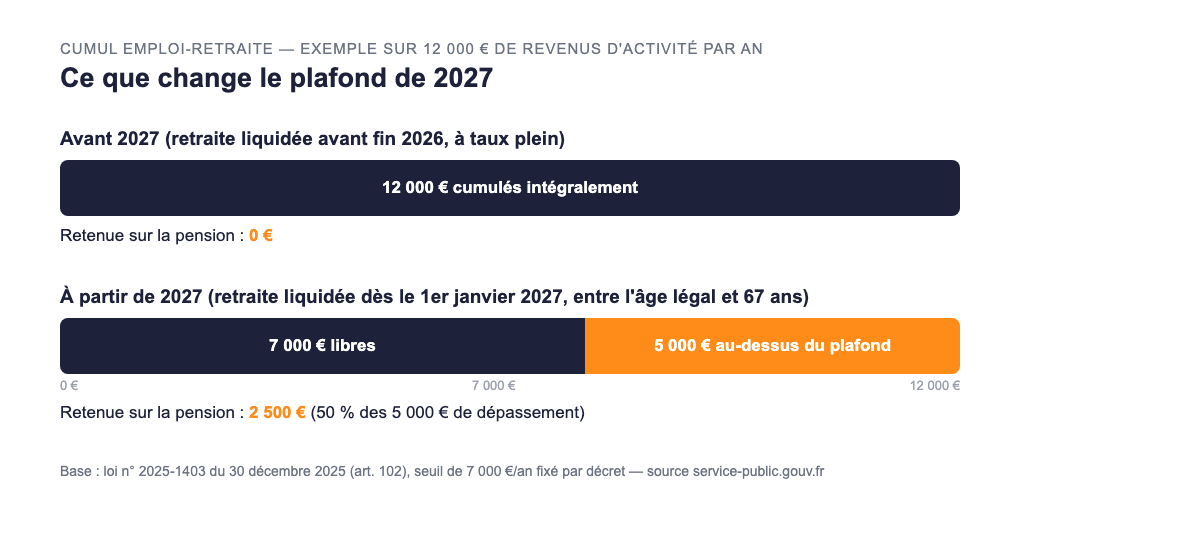
Prenons un exemple. Sylvie part à la retraite en mars 2027, à l’âge légal, avec le taux plein. Elle continue une activité de conseil à temps partiel et gagne 12 000 euros bruts sur l’année. Sous l’ancien régime, avec son taux plein, elle aurait pu cumuler l’intégralité de ces 12 000 euros avec sa pension, sans aucune retenue. Sous le nouveau régime, seuls les 7 000 premiers euros restent libres. Les 5 000 euros qui dépassent le plafond lui coûtent la moitié de leur montant sur sa pension, soit 2 500 euros en moins sur l’année.
Attention : ce changement ne s’applique pas à tout le monde du jour au lendemain. Seules les personnes qui liquident leur retraite à partir du 1er janvier 2027 basculent dans ce nouveau système. Si vous êtes déjà retraité, ou si vous liquidez votre pension avant cette date, vous conservez les règles actuelles, y compris le cumul intégral si vous avez le taux plein. C’est un point que beaucoup de nos clients ignorent encore, et qui peut légitimement peser dans la décision d’avancer ou non une date de départ.
Le point positif de cette réforme : l’âge de 67 ans
Il y a quand même un aspect favorable dans ce nouveau texte. À partir de 67 ans, le cumul emploi-retraite reste total et sans plafond, et vous continuez à vous constituer de nouveaux droits à la retraite grâce à vos cotisations. Si vous pouvez vous permettre d’attendre cet âge pour reprendre ou poursuivre une activité rémunérée, ce plafond de 7 000 euros ne vous concernera jamais.
Faut-il changer sa date de départ à cause de ce plafond ?
C’est la question que beaucoup de nos clients vont se poser dans les mois qui viennent : avancer sa liquidation avant le 31 décembre 2026 pour rester sous l’ancien régime, ou accepter ce nouveau plafond de 7 000 euros ? Attention toutefois : le décret qui doit préciser certaines modalités d’application n’était toujours pas publié à la mi-septembre 2026. Le principe des trois paliers est acté par la loi, mais quelques détails pratiques peuvent encore évoluer. Avant de prendre une décision qui engage votre pension pour les années à venir, un arbitrage chiffré sur votre situation personnelle vaut largement le temps d’une consultation retraite au cabinet.
Pour vous qui envisagez de continuer une activité après votre retraite, mieux vaut anticiper ce changement maintenant plutôt que de le découvrir au moment de votre départ. N’hésitez pas à nous contacter pour faire le point sur votre dossier et sur l’impact réel de ce nouveau plafond sur votre situation.
Vous avez des questions ?
- Le nouveau plafond de 7 000 euros s’applique-t-il à ma situation ?
- Ai-je intérêt à liquider ma retraite avant fin 2026 pour éviter ce changement ?
- Comment calculer précisément la retenue sur ma pension si je dépasse le plafond ?
- Puis-je encore me constituer de nouveaux droits à la retraite en travaillant après 67 ans ?
- Mon activité de consultant ou d’indépendant est-elle concernée par ces nouvelles règles ?
- Quelles solutions existent pour optimiser mon départ compte tenu de ce plafond ?
- Le décret d’application va-t-il changer le montant du seuil avant son entrée en vigueur ?