

Vous vous occupez d’un parent, d’un frère, d’un enfant en situation de handicap, et vous avez levé le pied au travail (voire tout arrêté) pour être présent ? Vous n’êtes pas seul : nombre des personnes que nous recevons au cabinet ont traversé ces années-là. Et la question qui revient presque toujours, souvent bien trop tard, est la même : « ces années, est-ce qu’elles comptent pour ma retraite ? »
La réponse est oui, à condition d’avoir été affilié à l’assurance vieillesse des aidants, l’AVA. Ce dispositif a été créé par la loi du 14 avril 2023 (celle de la dernière réforme des retraites) et s’applique depuis le 1er septembre 2023 : il a pris le relais de l’ancienne AVPF pour tous les aidants. Le problème ? Dans une bonne partie des cas, il ne se déclenche pas tout seul.
L’AVA, concrètement, c’est quoi ?
Le principe est simple : pendant que vous aidez un proche et que vous gagnez peu, ou plus rien du tout, la CAF (ou la MSA si vous relevez du régime agricole) verse à votre place des cotisations retraite à l’Assurance retraite. Vous ne déboursez pas un euro. En échange, un salaire est inscrit chaque année sur votre relevé de carrière, comme si vous aviez travaillé.
Et ce salaire n’a rien de symbolique. Si vos revenus professionnels de l’année restent sous 13,6 % du plafond annuel de la Sécurité sociale, il est égal au Smic à temps plein (169 heures par mois, soit 2 028 heures sur l’année). Entre 13,6 % et 63 % de ce plafond, c’est la moitié du Smic, soit 1 014 heures. Or il suffit de 150 heures de Smic pour valider un trimestre, donc 600 heures pour en valider quatre. Faites le calcul : dans les deux cas, vos 4 trimestres de l’année sont validés.
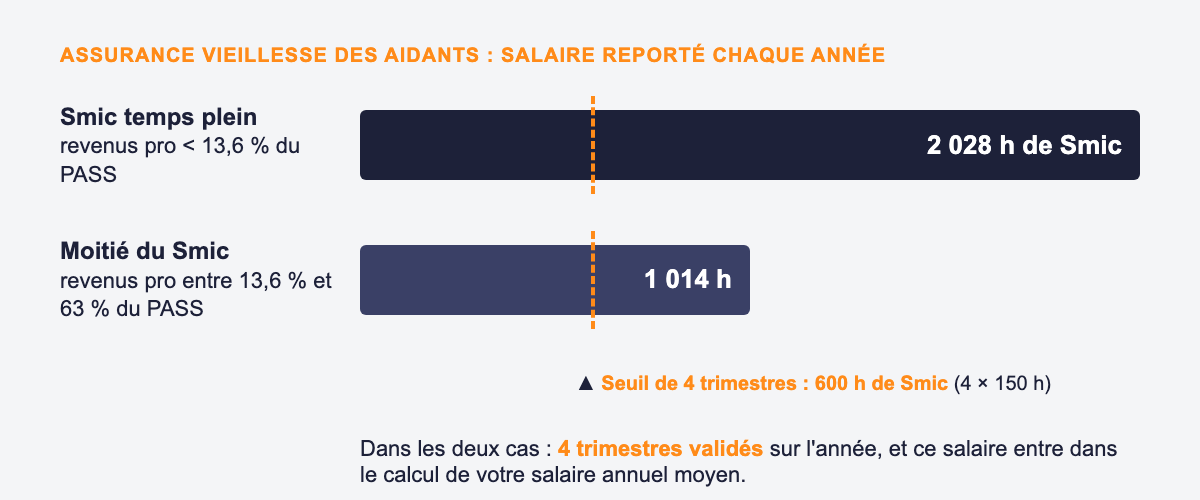
Ces salaires reportés entrent aussi dans le calcul de votre salaire annuel moyen, celui sur lequel votre pension de base est calculée. Pour quelqu’un qui aurait sinon une année blanche, ou une année à mi-temps mal payée, la différence n’est pas anecdotique.
Qui peut en bénéficier ?
La circulaire de la Cnav du 14 octobre 2024, qui détaille le dispositif, liste plusieurs situations. Vous êtes concerné si vous êtes dans l’un de ces cas :
- Vous prenez un congé de proche aidant, ou vous percevez l’allocation journalière du proche aidant (AJPA) versée par la CAF.
- Vous percevez l’allocation journalière de présence parentale (AJPP) pour vous occuper d’un enfant gravement malade ou handicapé.
- Vous avez la charge d’un enfant handicapé qui n’est pas en internat, et vous ne travaillez pas ou à temps partiel. Depuis le 1er septembre 2023, il suffit que l’enfant soit éligible au complément de l’allocation d’éducation de l’enfant handicapé (AEEH), sans exigence d’un taux d’incapacité.
- Vous aidez un adulte d’au moins 20 ans dont l’incapacité permanente atteint au moins 80 % et dont la CDAPH (la commission départementale du handicap) a reconnu qu’il a besoin d’une tierce personne.
- Vous êtes travailleur indépendant ou conjoint collaborateur et vous avez interrompu votre activité pour vous occuper d’une personne handicapée ou en perte d’autonomie d’une particulière gravité.
Ce qui a vraiment changé en 2023, c’est le point 4. Avant, il fallait vivre sous le même toit que la personne aidée et avoir un lien de famille avec elle. Ces deux conditions ont été supprimées : vous pouvez habiter ailleurs, et même être un voisin ou un ami proche qui l’aide de façon régulière, à titre non professionnel, pour les actes de la vie quotidienne. Hé oui, beaucoup l’ignorent encore.
Un exemple pour y voir clair
Prenons un cas d’illustration. Nathalie a 52 ans. Son frère, adulte handicapé à 80 %, a besoin d’une présence quotidienne, ce que la CDAPH a reconnu. Nathalie quitte son emploi pendant trois ans pour s’occuper de lui, sans habiter chez lui, et n’a aucun revenu professionnel sur cette période.
Si elle demande son affiliation à l’AVA, elle valide 4 trimestres par an, soit 12 trimestres sur les trois ans, avec un salaire égal au Smic à temps plein reporté chaque année sur son compte. Si elle ne fait rien ? Trois années blanches sur son relevé, autrement dit trois années de durée d’assurance qu’il faudra rattraper en travaillant plus longtemps, ou accepter de payer sous forme de décote. Magique, non, quand on sait que la démarche ne lui coûte rien ?
Attention : pour une partie des aidants, rien n’est automatique
Attention : l’affiliation est faite automatiquement par la CAF ou la MSA dans la plupart des situations, mais pas toutes. Si vous aidez un adulte handicapé, l’affiliation se fait à votre demande : tant que vous ne la demandez pas, rien n’est inscrit. Même chose si vous avez la charge d’un enfant handicapé, où l’affiliation se fait à votre demande ou par l’organisme qui vous verse l’AEEH. Il existe un formulaire officiel pour cela, le Cerfa n° 14104*01 (demande d’affiliation à l’assurance vieillesse d’un aidant familial).
Autre point qui surprend souvent : l’AVA ne joue que sur votre retraite de base du régime général. Elle ne vous fait pas gagner de points Agirc-Arrco pour votre retraite complémentaire.
Ces trimestres comptent-ils pour partir plus tôt ?
Oui, mais pas partout de la même façon, et c’est précisément là que se nichent les mauvaises surprises :
- Pour atteindre le taux plein et pour le calcul de votre pension : ils comptent intégralement, quel que soit leur nombre.
- Pour la retraite anticipée carrière longue : ils comptent comme trimestres cotisés, mais dans la limite de 4 trimestres seulement.
- Pour la surcote : ils vous aident à atteindre la durée requise, mais ne sont pas retenus comme trimestres cotisés ouvrant droit à surcote.
- Pour la retraite anticipée des assurés handicapés : ils ne sont pas retenus dans la durée cotisée exigée pour y avoir droit.
- Pour la majoration du minimum contributif : ils comptent comme cotisés, dans la limite de 24 trimestres sur toute la carrière.
Autrement dit, notre Nathalie ne pourra pas compter sur ses 12 trimestres d’aidante comme sur 12 trimestres de travail si elle vise un départ anticipé pour carrière longue. C’est typiquement le genre d’arbitrage que nous vérifions ligne par ligne lors d’une consultation retraite : avant de fixer votre date de départ, mieux vaut savoir exactement ce que valent vos trimestres d’aidant dans votre situation.
Et si vous êtes encore salarié ?
Le congé de proche aidant vous permet de suspendre ou réduire votre activité : 3 mois maximum à défaut d’accord collectif prévoyant une autre durée, renouvelable, mais jamais plus d’un an sur toute votre carrière (sauf si vous aidez une nouvelle personne). Pendant ce congé, la CAF peut vous verser l’AJPA : 66,64 euros par journée, ou 33,32 euros par demi-journée, dans la limite de 22 jours par mois et de 66 jours par personne aidée (4 personnes au maximum sur votre parcours professionnel). Et ce congé vous ouvre droit à l’AVA, ce qui protège aussi votre retraite pendant cette période.
Ce que je vous conseille de faire dès maintenant
Ouvrez votre relevé de carrière sur info-retraite.fr et regardez les années où vous avez aidé un proche. Si elles apparaissent vides ou presque vides, posez la question à votre CAF ou à votre MSA : une affiliation a-t-elle bien été faite ? Et pour vous qui êtes en pleine période d’aide aujourd’hui, faites la démarche maintenant, pas au moment de demander votre retraite, quand il faudra retrouver des justificatifs vieux de dix ans.
Vous avez consacré du temps à un proche, il serait dommage que votre retraite en paie le prix. Si vous avez un doute sur vos années d’aidant ou sur leur effet sur votre date de départ, n’hésitez pas à nous contacter via le formulaire ci-dessous.
Vous avez des questions ?
- Mes années d’aidant familial apparaissent-elles sur mon relevé de carrière ?
- Puis-je encore demander mon affiliation à l’AVA pour les années passées ?
- J’aide un proche sans vivre avec lui : ai-je droit à des trimestres gratuits ?
- Mes trimestres d’aidant comptent-ils pour une carrière longue ?
- Comment l’AVA joue-t-elle sur le calcul de ma pension de base ?
- Le congé de proche aidant pénalise-t-il ma retraite complémentaire ?
- Quelle est la meilleure date de départ avec mes années d’aidant ?